

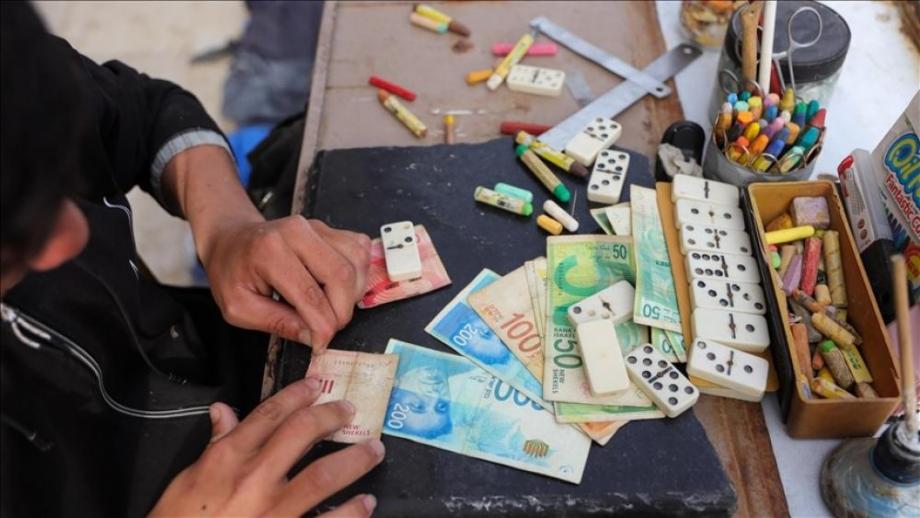
لم تعد أزمة السيولة النقدية في قطاع غزة تقتصر على صعوبة الحصول على النقود، بل تطورت إلى أزمة من نوع آخر؛ إذ يشكو مواطنون من صعوبة استخدام الكاش داخل السوق، حتى عندما تكون الأوراق النقدية جديدة، في حين يضطرون إلى دفع عمولات مرتفعة لتحويلها إلى أرصدة عبر التطبيقات والمحافظ الإلكترونية.
ويقول مواطنون إنهم وجدوا أنفسهم أمام مفارقة لافتة؛ ففي ذروة أزمة السيولة، كان الحصول على النقد يتطلب دفع عمولات كبيرة لتحويل الأموال من الحسابات أو الأرصدة الإلكترونية إلى كاش، في حين يواجه من يملك النقد اليوم مشكلة معاكسة تتمثل في صعوبة تصريفه أو استخدامه في بعض المعاملات.
ويصف المواطن هيثم أبو حلاوة الوضع قائلًا إن المواطن كان يدفع سابقًا للحصول على الكاش، أما اليوم فقد أصبح يدفع مرة أخرى للتخلص منه وتحويله إلى رصيد إلكتروني يستطيع استخدامه في شراء احتياجاته.
ويبين لصحيفة "فلسطين" أن بعض التجار والباعة باتوا يفضلون الدفع الإلكتروني، في حين يرفض آخرون التعامل بالنقد الورقي، الأمر الذي جعل امتلاك الكاش لا يعني بالضرورة القدرة على استخدامه بسهولة.
وتزداد المشكلة، بحسب شكاوى المواطنين، عندما تكون الأوراق النقدية قديمة أو متداولة بشكل صعب، إذ ترتفع العمولة المطلوبة لتحويلها إلى رصيد إلكتروني.
ويقول غسان عابد لصحيفة "فلسطين" إنه اضطر إن تحويل 2000 شيكل قديمة إلى رصيد إلكتروني قيمته 1300 شيكل في بعض الحالات، وهي نسبة خصم كبيرة.
ويؤكد أن هذه الممارسات لا تقتصر على الأوراق القديمة فقط، إذ تفرض عمولات حتى على بعض الأوراق النقدية الجديدة، وإن كانت النسبة تختلف من حالة إلى أخرى ومن تاجر إلى آخر.
وتعود شكاوى المواطنين إلى مرحلة سابقة، عندما كان الحصول على السيولة النقدية يمثل مشكلة بحد ذاته، إذ اضطر بعضهم إلى دفع عمولات مرتفعة لتحويل الأموال من الحسابات أو الأرصدة الإلكترونية إلى نقد.
ويطالب المواطنون بوجود آلية واضحة لتنظيم عمليات تحويل النقد إلى أرصدة إلكترونية، وتحديد العمولات أو مراقبتها، خصوصًا عندما تصل الفروقات بين القيمة الاسمية للنقد والقيمة التي يحصل عليها المواطن إلكترونيًا إلى مستويات كبيرة.
كما يطالبون بزيادة الخيارات أمام المواطنين وعدم تحويل الدفع الإلكتروني إلى وسيلة وحيدة لإتمام المعاملات، في ظل تفاوت قدرة الناس على استخدام التطبيقات والمحافظ الرقمية، ومشكلات الكهرباء والاتصالات والوصول إلى الخدمات المالية.
قابلية التداول والتسوية
ويرى المختص الاقتصادي أحمد أبو قمر أن ما يحدث يعكس تغيرًا في آلية عمل سوق السيولة في غزة.
ويقول أبو قمر لصحيفة "فلسطين" قيمة المال لم تعد مرتبطة بقيمته الاسمية فقط، وإنما أصبحت مرتبطة أيضًا بمدى سهولة استخدامه وقابليته للتداول والتسوية.
ويوضح أن ندرة النقد في الفترة السابقة منحت الكاش قوة تفاوضية كبيرة، ووصلت عمولات "التكييش"، وفق ما كان متداولًا في السوق، إلى مستويات مرتفعة، في حين تظهر اليوم ظاهرة معاكسة تتمثل في دفع عمولات لتحويل الكاش إلى أرصدة رقمية.
ويشير أبو قمر إلى أن هذه العملية يمكن وصفها بـ "الترصيد"، إذ يدفع حامل النقد عمولة مقابل تحويله إلى رصيد إلكتروني أكثر قابلية للاستخدام لدى التجار الذين يفضلون الدفع الرقمي.
وبحسب أبو قمر، تتراوح العمولات المتداولة في بعض الحالات بين 3% و10%، مع إمكانية ارتفاعها بحسب جودة الورقة النقدية وقابليتها للتداول، فيما تتحدث شكاوى مواطنين عن نسب أعلى بكثير في بعض المعاملات.
ويضيف أن الكاش لا يختفي من السوق، وإنما ينتقل بين أطراف متعددة؛ من المواطن إلى تاجر الترصيد، ثم إلى تجار أكبر، قبل أن يعود إلى الدورة الاقتصادية بأشكال مختلفة.
ويجد المواطن نفسه، بحسب الشكاوى، أمام معادلة صعبة: إذا كان يمتلك رصيدًا إلكترونيًا ويريد الحصول على الكاش، فقد يدفع عمولة مرتفعة، وإذا حصل على الكاش ثم أراد استخدامه في سوق يفضل الدفع الإلكتروني، فقد يضطر إلى دفع عمولة جديدة لتحويله إلى رصيد.
وبذلك، تتحول عملية الانتقال بين النقد الورقي والدفع الإلكتروني إلى تكلفة إضافية يتحملها المواطن، في وقت يعيش فيه القطاع ظروفًا اقتصادية وإنسانية بالغة الصعوبة.
ولا تتعلق المشكلة، وفق أبو قمر، بالنقد أو الدفع الإلكتروني بحد ذاتهما، وإنما بارتفاع تكلفة الانتقال بين الشكلين، الأمر الذي يضيف عبئًا جديدًا على المواطنين ويؤثر في حركة الأموال داخل السوق.