

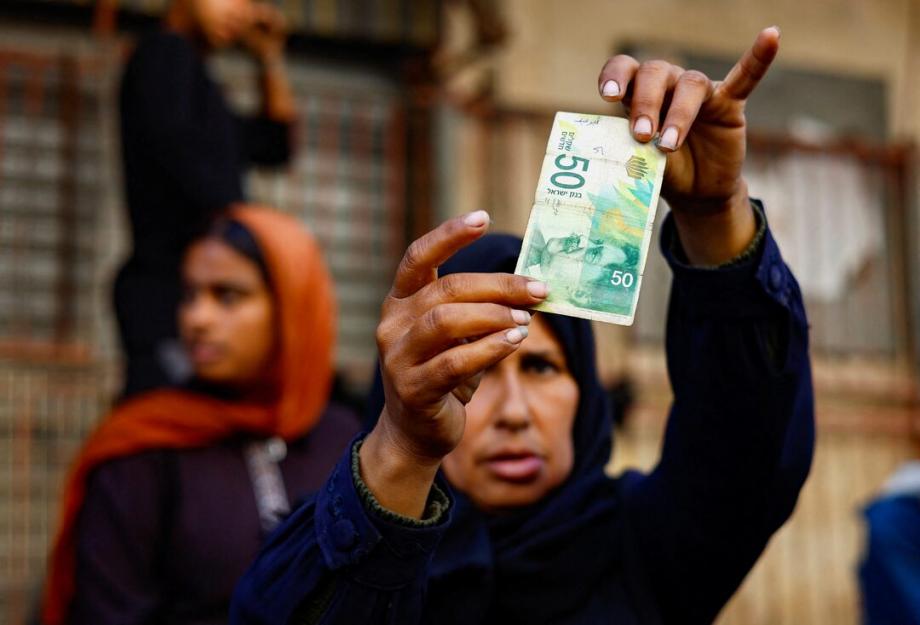
لم تُبقِ حرب الإبادة في قطاع غزة قطاعًا بمنأى عن تداعياتها، حتى المصارف التي كانت تشكل شريانًا أساسيًا للحياة الاقتصادية والمالية. فعلى مدار السنوات الثلاث الماضية، وجد الغزيون أنفسهم أمام واقع مصرفي استثنائي، تعطلت فيه خدمات السحب والإيداع، وتجمّدت حسابات مالية، وتعذّر على أصحابها الوصول إلى أموالهم أو إجراء معاملاتهم بالشكل المعتاد.
ومع الغياب القسري للمصارف عن جزء كبير من المشهد المالي، لم تتوقف حركة الأموال، بل انتقلت إلى مسارات بديلة، نشأت معها سوق مالية موازية فرضت قواعدها الخاصة.
وفي هذه السوق برزت ظواهر لم تكن مألوفة بهذا الشكل من قبل، من بينها "التكييش" لتصبح عمليات الحصول على السيولة أو تحويل الأموال رحلة محفوفة بالكلفة والمخاطر.
لكن تداعيات الحرب لم تتوقف عند تعطيل الخدمات المصرفية. فقد امتدت إلى داخل المؤسسات نفسها، مع اضطرار بعض المصارف إلى الاستغناء عن خدمات موظفين، في حين باتت صناديق وأموال وموجودات مالية خارج نطاق السيطرة المباشرة للمصارف، وسط غموض يحيط بمصير بعضها.
واقع مالي جديد
ويوضح المختص في الشأن الاقتصادي د. وليد الجدي أن الحرب أنتجت واقعًا ماليًا جديدًا في قطاع غزة، لا تُقاس تداعياته بحجم الأموال المتداولة فحسب، وإنما أيضًا بمدى قدرة النظام المصرفي على استعادة دوره، وإعادة الثقة إلى العملاء، ومعالجة الآثار المالية التي خلفتها سنوات الحرب.
ويقول الجدي، لصحيفة "فلسطين"، إن المصارف خلال الحرب عجزت عن توفير السيولة النقدية اللازمة لعملائها، بما يسمح باستمرار الدورة الاقتصادية، إلى جانب تجميد عدد من الحسابات الشخصية، الأمر الذي، أسهم في ظهور ممارسات غير رسمية، من بينها تأجير الحسابات المصرفية، وفتح المجال أمام قضايا احتيال ونصب.
ويضيف أن دور سلطة النقد خلال الأزمة كان موضع انتقاد، لعدم تمكنها، منذ بداية الحرب، من توفير بديل فعال عن السيولة النقدية المصرفية، والاعتماد بصورة أكبر على الأموال الإلكترونية كوسيلة بديلة لتداول الأموال.
ويوضح الجدي أن أرباح المصارف تعتمد بصورة رئيسة على مصادر متعددة، من بينها هامش الفائدة بين الودائع والتسهيلات الائتمانية، إلى جانب العمولات والرسوم على التحويلات المصرفية المحلية والخارجية، وفروق أسعار صرف العملات، ورسوم إدارة الحسابات التجارية والشخصية وحسابات الموظفين.
ويشير إلى أن أرباح المصارف شهدت اضطرابًا كبيرًا خلال سنوات الحرب، رغم الارتفاع اللافت في حجم الودائع. ووفق بيانات منشورة، بلغت ودائع العملاء في قطاع غزة نحو 5.06 مليار دولار بنهاية عام 2025، مقارنة بنحو 1.3 مليار دولار في عام 2023، وهو ارتفاع كبير يعكس، من بين عوامل أخرى، تدفق أموال وتحويلات إلى القطاع وتراكمها في الحسابات المصرفية.
وبحسب الجدي، فإن ارتفاع الودائع لم ينعكس بالضرورة على زيادة مماثلة في أرباح المصارف، في ظل تراجع الطلب على القروض والتسهيلات الائتمانية، وتدهور النشاط الاقتصادي والقدرة الشرائية، فضلًا عن أزمة السيولة النقدية.
واستعرض الجدي مسار أرباح المصارف الفلسطينية خلال السنوات الأخيرة، موضحًا أنها بلغت نحو 228 مليون دولار في عام 2022، قبل أن تتراجع إلى 168 مليون دولار في 2023، ثم تهبط إلى نحو 45 مليون دولار في 2024، قبل أن تعاود الارتفاع إلى نحو 140 مليون دولار في 2025. أما خلال النصف الأول من عام 2026، فقد بلغت أرباح البنوك المحلية السبعة المدرجة في بورصة فلسطين نحو 70 مليون دولار، وهو رقم لا يمثل إجمالي أرباح القطاع المصرفي عن العام بأكمله.
ويرى الجدي أن تراجع أرباح المصارف في ذروة تداعيات الحرب ارتبط، من بين أسباب أخرى، بارتفاع المخصصات وتراجع النشاط الاقتصادي والطلب على الائتمان، وليس فقط بحجم الودائع. وكانت أرباح القطاع المصرفي قد تراجعت بالفعل إلى نحو 45 مليون دولار في 2024، قبل أن ترتفع مجددًا إلى 140 مليون دولار في 2025.
عمولات مرتفعة
وفي ما يتعلق بالتكييش، يقول الجدي إن المبادرين ورجال الأعمال يعتمدون على الحصول على الدعم والتحويلات المالية من الخارج، والتي تدخل في صورة ودائع مصرفية، في حين يواجه أصحاب هذه الأموال صعوبة في سحبها نقدًا، ما يدفعهم إلى اللجوء إلى عمليات «التكييش» مقابل عمولات مرتفعة يدفعونها لتجار أو وسطاء.
ويضيف أن هذه الممارسات، زادت من كلفة الحصول على السيولة النقدية على الموظفين والمواطنين، الذين اضطر بعضهم إلى خسارة جزء كبير من قيمة أموالهم المودعة مقابل الحصول على النقد.
ويتهم الجدي عددًا محدودًا من التجار في قطاع غزة بالسيطرة على جانب كبير من سوق السيولة، مشيرًا إلى أن بعضهم كان قبل الحرب يعتمد على عمليات الإيداع والسحب المصرفية بصورة طبيعية، في حين تغيرت أنماط تعاملاتهم خلال الحرب، مع الاعتماد بصورة أكبر على التحويلات الإلكترونية في شراء البضائع وتسديد تكاليف بعض المعاملات، ثم تحصيل قيمة السلع نقدًا.
ويتساءل الجدي عن مصير السيولة النقدية المتداولة خارج الجهاز المصرفي، داعيًا إلى بحث أسباب عدم إعادة جزء من هذه الأموال إلى القطاع المصرفي، بما يسهم في تخفيف أزمة النقد التي يعانيها المواطنون.
كما يقول إن جزءًا من السيولة النقدية، اتجه إلى المضاربة في عمليات التكييش، في حين استُخدم جزء آخر في شراء العقارات والأراضي والسيارات، الأمر الذي يرى أنه جاء على حساب احتياجات المواطنين الأساسية.
ويدعو الجدي المصارف إلى إعادة النظر في آليات التعامل مع التحويلات الإلكترونية، مقترحًا اعتماد آلية تتيح جزءًا من قيمة التحويلات نقدًا، والجزء الآخر إلكترونيًا، بما يساعد على توفير السيولة النقدية داخل النظام المصرفي وخدمة المواطنين.
كما يطالب المصارف بالبدء في إعادة تأهيل مقراتها وإنشاء فروع إضافية في قطاع غزة، بما يضمن استعادة حضورها تدريجيًا، وتوسيع قدرتها على تقديم خدمات الإيداع والسحب وإدارة الحسابات.
ويرى الجدي أن المصارف، في ظل استمرار تحقيقها إيرادات من الودائع والخدمات المصرفية، تستطيع تخصيص جزء من هذه الإيرادات لإعادة بناء مقراتها وتوسيع شبكتها المصرفية، بما يسمح بإعادة دورة رأس المال إلى مسار أكثر انتظامًا وأمانًا، ويخدم المصارف والعملاء والاقتصاد المحلي على حد سواء.
صعوبة الوصول إلى الأموال
من جهته يتحدث أحمد أبو قمر، المختص في الشأن الاقتصادي، عن واقع القطاع المصرفي، موضحًا أن المصارف استطاعت خلال سنوات الحصار الحفاظ على قدر من الاستقرار والاستمرار في تقديم خدماتها، بالرغم من الظروف الاقتصادية الصعبة.
لكن هذه المعادلة حسب حديث أبو قمر لصحيفة "فلسطين" تغيرت بشكل كبير مع اندلاع الحرب على غزة. ففي الشهر الأول من الحرب، أغلقت المصارف أبوابها في قطاع غزة، وتوقفت تدريجيًا العديد من الفروع والمكاتب عن العمل، الأمر الذي أحدث مشكلة كبيرة للمواطن العادي، الذي أصبح يواجه صعوبة في الوصول إلى أمواله وإجراء معاملاته المالية.
وبحسب أبو قمر، أدى ذلك إلى تراجع الثقة بالمنظومة المصرفية وظهور بدائل غير رسمية للتعاملات المالية، من بينها تجار العملات وبعض أنماط التعامل النقدي مثل «التكييش» و«الترصيد». وأصبح عدد محدود من التجار يتحكم في جانب من عمليات السيولة وتوفير النقد، في ظل صعوبة وصول المواطنين إلى الخدمات المصرفية التقليدية.
كما برزت محاولات للتوسع في استخدام وسائل الدفع الإلكتروني لمواكبة أزمة السيولة، إلا أن هذه الوسائل واجهت بدورها عددًا من التحديات، من بينها تجميد بعض الحسابات، ومشكلات البنية التحتية، وضعف أو انقطاع خدمات الاتصالات والإنترنت، إضافة إلى عدم توافر الهواتف الذكية أو الوسائل التقنية لدى جميع المواطنين.
ويشير أبو قمر إلى أن الدفع الإلكتروني لا يمكن أن يحل محل النقد بشكل كامل، كما أن النقد لا يستطيع وحده أن يعوض غياب الخدمات المصرفية والإلكترونية، ما يجعل الحاجة قائمة إلى منظومة مالية قادرة على العمل في ظروف الطوارئ والأزمات.
ويرى أن الظروف الاستثنائية التي فرضتها الحرب كشفت عن تحديات كبيرة أمام سلطة النقد والمؤسسات المصرفية، وطرحت تساؤلات عن آليات حماية أموال المواطنين، وضمان استمرار السيولة، والحفاظ على استقرار القطاع المصرفي ومنع حدوث مزيد من الاضطرابات في التعاملات المالية، خصوصًا مع اتساع دور الوسطاء وتجار النقد.